Jura og skat
Jura og skat for iværksættere: krav og frister
Start virksomhed: registrer den på Virk.dk med MitID. Ved registreringen får du et CVR-nummer, virksomhedens identifikationsnummer. CVR-nummeret skal blandt andet bruges på fakturaer.
Kom i gang: registrering, CVR og momspligt
Start virksomhed: registrer den på Virk.dk med MitID. Ved registreringen får du et CVR-nummer, virksomhedens identifikationsnummer. CVR-nummeret skal blandt andet bruges på fakturaer.
CVR står for Det Centrale Virksomhedsregister. Er du i tvivl, om du skal registreres og for hvad, kan du kontakte Skattestyrelsen.
Du skal også vælge virksomhedsform. Mange unge starter som enkeltmandsvirksomhed eller personligt ejet mindre virksomhed (PMV). Du kan få et overblik over virksomhedsformer på virksomhedsguiden.dk.
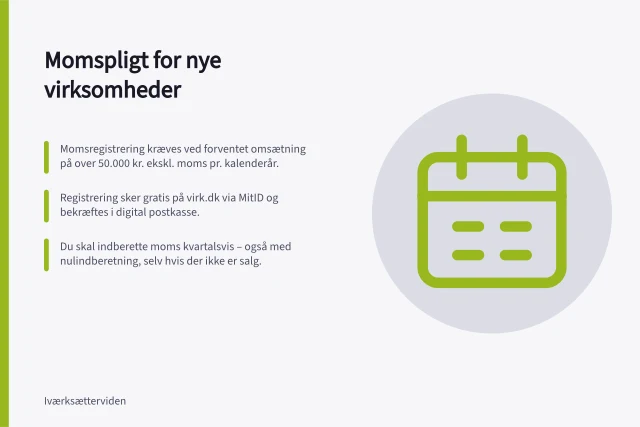
Momsregistrering: Sælger du varer eller ydelser for mere end 50.000 kr. om året, skal du momsregistreres. Det er omsætningen, ikke fortjenesten, der afgør momspligten. Momsen udgør 25 % af salgsprisen.
Er omsætningen under 50.000 kr. om året, er du som udgangspunkt momsfritaget. Moms er en forkortelse for meromsætningsafgift. I Danmark lægges der moms på ethvert salg af varer samt de fleste serviceydelser.
En enkeltmandsvirksomhed er gratis at registrere, og ejeren kan træffe alle beslutninger alene. Virksomheden kræver ikke kapital at starte op, og ejeren hæfter selv for virksomhedens økonomi.
En forretningsplan beskriver produkt, målgruppe, budget for opstart og fremdrift samt fremtiden for virksomheden.
Sådan registrerer du en virksomhed i Danmark
- Registrer på Virk.dk med MitID
- Få CVR-nummer
- Vælg virksomhedsform (fx enkeltmandsvirksomhed)
- Søg momsregistrering, hvis omsætning > 50.000 kr.
Påmindelse: Nødvendige handlinger ved start af virksomhed
- Registrer virksomhed på Virk.dk
- Få CVR-nummer
- Søg momsregistrering, hvis omsætning > 50.000 kr./år
- Opret erhvervskonto (anbefalet)
- Opstil regnskab fra dag ét
Moms: hvornår skal du indberette og betale?
Nystartede skal indberette moms kvartalsvis i mindst 1½ år. Derefter vurderer Skattestyrelsen din omsætning og ændrer eventuelt afregningsperioden.
Afregningsperioden afhænger af din momspligtige omsætning. Under 5 mio. kr. årligt: indberet hvert halve år, hvis du har indberettet og indbetalt til tiden. Mellem 5 og 50 mio. kr. årligt: indberet kvartalsvis. Over 50 mio. kr. årligt: indberet månedsvis.
Momsregistrerede virksomheder skal normalt indberette og betale moms hvert kvartal. Kvartalsvis indberetning gælder også, hvis virksomheden er nystartet, hvis du selv har søgt om det, eller hvis Skattestyrelsen konstaterer en momspligtig omsætning mellem 5-50 mio. kr. om året. Du kan selv søge om at skifte til kvartalsvis eller månedsvis indberetning.
Momsfristerne afhænger af afregningsperioden. Halvårlig afregning: moms for 1. halvår 2026 skal være indberettet og betalt senest 1. september 2026; moms for 2. halvår 2026 har frist 1. marts 2027.
Kvartalsvis afregning: fristen for 1. kvartal 2026 er 1. juni 2026, for 2. kvartal 2026 er 1. september 2026, for 3. kvartal 2026 er 1. december 2026 og for 4. kvartal 2026 er 1. marts 2027.
Månedsvis afregning: fristen for september 2026 er 26. oktober 2026, for oktober 2026 er 25. november 2026, for november 2026 er 28. december 2026 og for december 2026 er 25. januar 2027.
Har du hverken haft køb eller salg i en indberetningsperiode, skal du stadig indberette moms. Det kaldes en nulindberetning.
Skattestyrelsen har en særlig side om moms på undervisning i motion, musik og sang.
Momsindberetningsfrister for 2026
Afregningsperioder og momspligtige omsætninger
- 5Under mio. kr. årligt — Halvårlig afregning (hvis indberetning til tiden)
- 5Mellem og 50 mio. kr. årligt — Kvartalsvis afregning
- 50Over mio. kr. årligt — Månedlig afregning
Vigtige skatte- og momsgrænser i Danmark
- 1A-skat grænse (SMV)
- 250.000AM-bidrag grænse (SMV)
- 25%Momsprocent
EU-salg uden moms: månedlig indberetning og kvartalsmulighed
EU-salg uden moms skal indberettes hver måned i TastSelv Erhverv under Moms. Indberet kun for perioder med EU-salg uden moms. Der skal ikke laves nulindberetning for perioder uden EU-salg.
I TastSelv Erhverv kan du søge om lov til at indberette kvartalsvis i stedet for månedligt.
Løn: A-skat og AM-bidrag via eIndkomst
Virksomheder med løn skal indberette til eIndkomst og derefter betale indeholdt A-skat og AM-bidrag til Skattestyrelsen. Fristerne afhænger af, om virksomheden er registreret som lille/mellemstor (SMV) eller stor.
SMV: AM-bidrag under 250.000 kr. og/eller A-skat under 1 mio. kr. årligt. Stor: AM-bidrag over 250.000 kr. og/eller A-skat over 1 mio. kr. årligt.
Se registreringen som SMV eller stor i TastSelv Erhverv under Profil- og kontaktoplysninger > Se registrerings- og ophørsbevis.
Hvert år i november beregner Skattestyrelsen, om virksomheden skal ændre registrering som følge af højere eller lavere beløb for AM-bidrag og A-skat i forhold til sidste år.
Ændres status, får det nye indberetnings- og betalingsfrister. Virksomheden er selv ansvarlig for at opdatere lønsystemet med de nye frister.
Når du indberetter løn til eIndkomst, skal du også indberette medarbejderens identifikationsoplysninger. For medarbejdere i Danmark kan du bruge CPR-nummer eller SE-nummer.
For medarbejdere med adresse i udlandet skal du indberette navn, adresse, land og CPR-nummer eller fødselsdato. Du skal også indberette skatteidentifikationsnummer (TIN). Manglende indberetning kan medføre afvisning.
Der er skærpede krav til indberetning af supplerende personoplysninger. De indberettede identifikationsoplysninger inklusiv TIN anvendes af skatteforvaltninger i hele verden til at identificere indkomstmodtagere.
Fristerne for indberetning og betaling omfatter også lønsumsafgift.
Efter indberetningsfristen kan der gå 2-3 hverdage, før beløbene for A-skat og AM-bidrag kan ses på Skattekontoen. Betalinger kan ses cirka 2-3 hverdage efter, du har betalt.
Når du indberetter via eget lønsystem eller eIndkomst, kan du betale A-skat og AM-bidrag via Leverandørservice. Indberetter du til LetLøn, skal du tilmelde Overførselsservice både i LetLøn og hos udbyderen.
Retter du en indberetning, løber der renter på beløbet, du skylder, fra periodens oprindelige betalingsfrist.
På registreringsbeviset står enten små og mellemstore virksomheder (SMV) eller fremrykket betaling - stor virksomhed. Du finder det under Profil- og kontaktoplysninger > Se registrerings- og ophørsbevis > Hent registreringsbevis.
Du kan få en rykker, selv om du har betalt A-skat og AM-bidrag, hvis virksomheden skylder på andre områder, fx moms. Skattekontoen dækker beløb i forfaldsrækkefølge.
Offentlige myndigheder har særlige frister. Kommuner og regioner skal betale senest den første bankdag. Andre offentlige myndigheder har frister for forudlønnede og bagudlønnede medarbejdere.
Indberetning af løn via eIndkomst
- Indberet løn til eIndkomst
- Indberet medarbejderens identifikationsoplysninger
- Betal A-skat og AM-bidrag til Skattestyrelsen
- Brug Leverandørservice eller Overførselsservice
Skat af overskud: forskudsopgørelse og fradrag
Du betaler skat løbende ved at skrive dit forventede overskud på forskudsopgørelsen. Forskudsopgørelsen er et budget over din forventede indkomst og skat for 2026.
Du skal altid betale skat, også hvis virksomheden er momsfritaget.
Du kan få fradrag for udgifter, der skal sikre virksomhedens drift. Har du haft opstartsudgifter inden for 6 måneder før virksomhedens opstart, kan mange af disse trækkes fra.
Visse engangsudgifter, for eksempel revisor og advokat, kan ikke trækkes fra.
For selskaber, fonde og foreninger gælder der særlige regler om skat, oplysningsskema og udbytte.
Regnskab og økonomisk overblik fra dag ét
Fra starten bør du lave et regnskab, så du har overblik over budget, regninger og sendte fakturaer. Det gør det lettere at indberette skat og moms, når fristerne kommer.
En erhvervskonto er en bankkonto tilknyttet virksomhedens CVR-nummer. Den adskiller virksomhedens økonomi fra din privatøkonomi. Der er ikke krav om en erhvervskonto.
Skattestyrelsen har en Bogføringsguide. Der findes også oplysninger om lovpligtig indberetning (3. parts indberetning) og eKapital.
Erhvervsejendomme: grundskyld og dækningsafgift
Grundskyld og dækningsafgift forfalder i 2 rater pr. skatteår. Betalingen sker den første i en måned. Hvilke måneder der er tale om, fremgår af den ejendomsskattebillet, du som ejer har modtaget fra Vurderingsstyrelsen.
Sådan holder du styr på fristerne
Skattestyrelsen sender mailpåmindelser op til dine frister. Indberetning og betaling foregår i TastSelv Erhverv.
Skattestyrelsen har en samlet oversigt over frister for moms, lønsumsafgift, A-skat og EU-salg uden moms.
Skattestyrelsen har også frister for selskabsskat og udbytteskat.
På Skattestyrelsens side om frister for virksomheder kan du vælge frister og se eller skjule pligter.